アメリカの自動車保険|補償の基本と選び方
アメリカの自動車保険の基本を解説。Liability、UM/UIM、Collision、Comprehensive、Deductibleの違いと、Illinois・Texas・Michiganの2026年ポイント、見積り比較の注意点を整理します。
Yukihide Inagaki / Illinois Licensed Insurance Producer · 公開 · 更新
編集部注
州の公的機関などの最新情報をもとに、一部の記述と出典を補足しています。個別の法的助言ではありません。
アメリカで車を買うと、ほぼ同時に必要になるのが自動車保険です。 ところが、日本の保険と同じ感覚で『とりあえず最低限で』『保険料が安い会社を選べばいい』と進めると、事故のあとで補償不足に気づくことがあります。
特に渡米直後は、米国での保険履歴やクレジット履歴がまだ短く、州ごとの制度にも慣れていません。だからこそ、最初の契約では価格だけでなく、補償の構造を理解して比較することが重要です。
この記事では、米国の自動車保険で最初に押さえるべきポイントを整理します。Illinois・Texas・Michiganの州別ポイントも2026年8月時点の公的情報をもとに紹介します。
まず知っておきたい:米国の自動車保険は『1つの商品』ではない
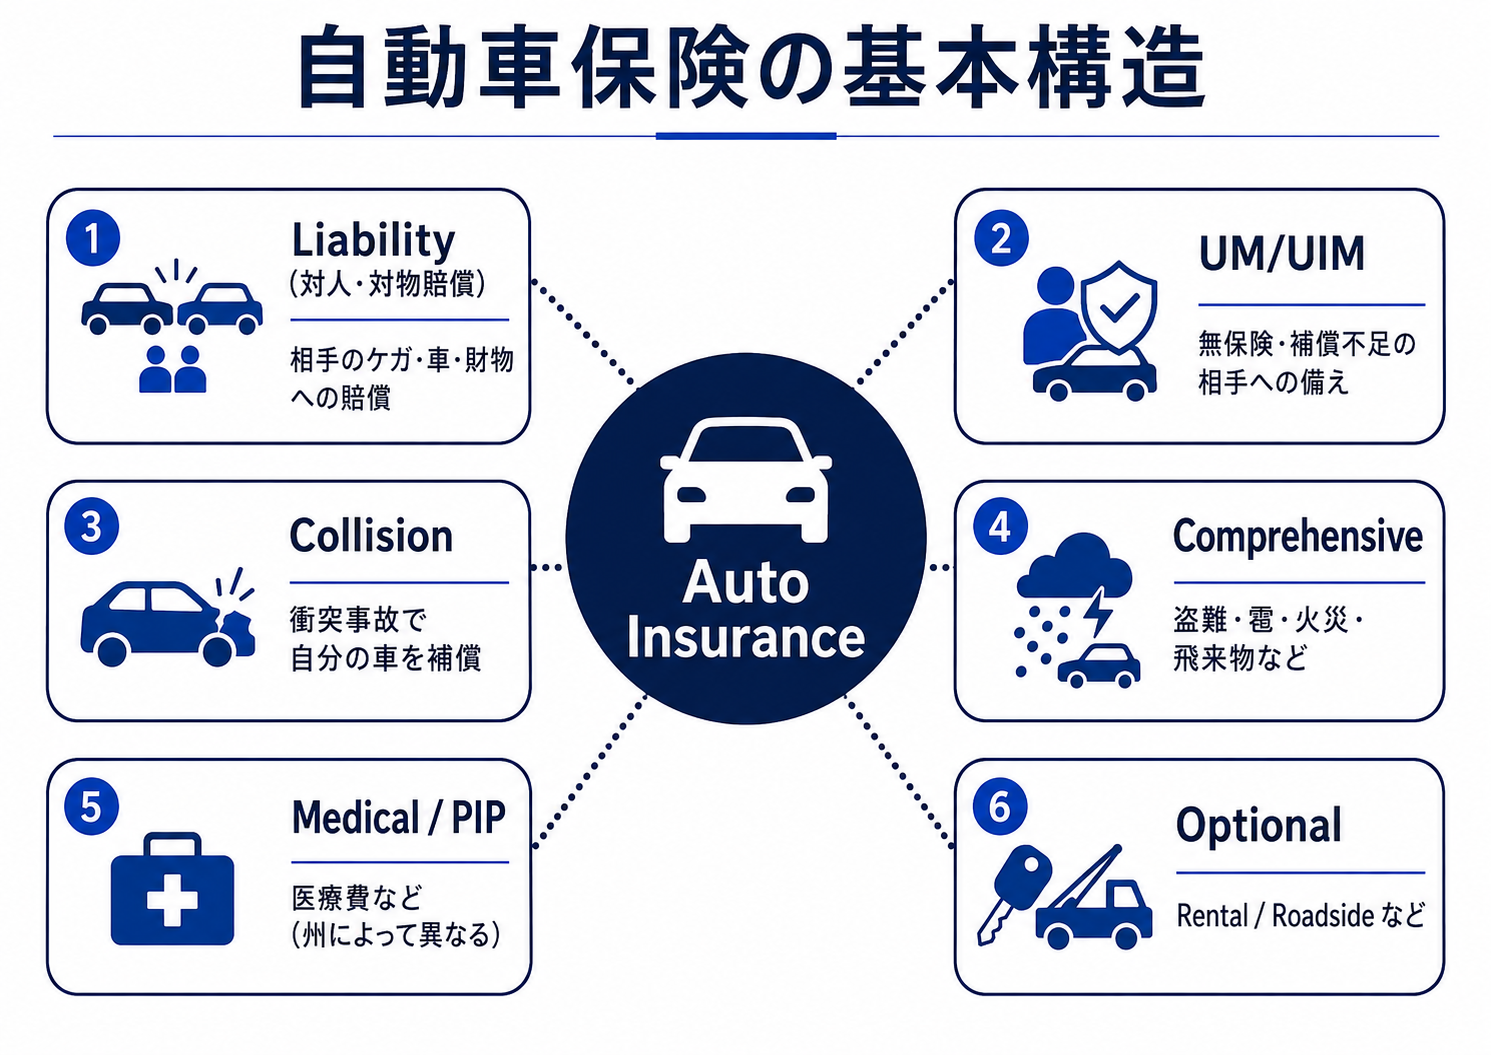
米国の自動車保険は、いくつもの補償を組み合わせて1つの保険契約を作ります。見積書に並ぶ代表的な項目は次のとおりです。
- Bodily Injury Liability(対人賠償):自分に責任がある事故で、相手のケガや死亡に対する賠償を補償。
- Property Damage Liability(対物賠償):相手の車、建物、フェンスなどへの損害を補償。
- Uninsured / Underinsured Motorist(UM/UIM):無保険、または補償不足の相手に衝突された場合の損害をカバーするための補償。
- Collision:衝突事故で自分の車が損傷したときの修理・全損補償。
- Comprehensive:盗難、火災、雹、洪水、落下物、動物との衝突など、Collision以外の車両損害を補償。
- Medical Payments / PIP:事故による医療費等を補償。州によって制度が大きく異なります。
- Rental Reimbursement:事故修理中のレンタカー費用等を補償。
- Roadside / Towing:レッカー、バッテリー上がり等のロードサービス。
自動車保険の基本構造(米国の自動車保険は、複数の補償を組み合わせて構成されます)
- Liability(対人・対物賠償):相手のケガ・車・財物への賠償
- UM/UIM:無保険・補償不足の相手への備え
- Collision:衝突事故で自分の車を補償
- Comprehensive:盗難・雹・火災・飛来物など
- Medical / PIP:医療費など(州によって異なる)
- Optional:Rental / Roadside など
保険料の金額だけでは、見積もりを十分に比較できません。補償限度額、Deductible、UM/UIM、Rental、Roadsideなどが同じ条件かを確認して初めて、価格差を正しく比較できます。
州の最低補償額は『おすすめ額』ではない
各州には最低限必要なLiabilityの基準があります。しかし、それは『十分な補償』を意味するものではありません。州の保険当局も、最低限度額だけでは大きな事故の損害をカバーできない可能性があると注意喚起しています。
Illinois
Illinois Department of Insuranceによると、最低Liabilityは25/50/20です。これは、対人が1人あたり$25,000、事故全体で$50,000、対物が$20,000を意味します。また、Uninsured Motorist Bodily Injuryは最低25/50が必要で、より高いUM限度額を選ぶ場合はUIMも必要になります。
Texas
Texas Department of Insuranceによると、最低Liabilityは30/60/25です。対人1人あたり$30,000、事故全体で$60,000、対物$25,000です。Texasでは保険会社がUM/UIMを提示する必要があり、不要とする場合は書面で拒否する仕組みがあります。
Michigan
MichiganはNo-Fault制度で、IllinoisやTexasより構造が複雑です。PIP、PPI、Residual BI/PDが基本となり、PIP Medicalには複数の選択肢があります。
Michigan DIFSによると、BI/PDを明示的に選択しない場合のデフォルトは250/500/10、選択できる最低限度額は50/100/10です。
PIP MedicalにはUnlimited、$500,000、$250,000など複数の選択肢があり、健康保険やMedicare/Medicaidの条件によって選択可能な内容が変わります。
重要: 州の最低限度額は、法律で求められる最低基準です。実際の必要補償額は、資産、収入、家族構成、車両価値、運転者、住宅保有の有無などによって変わります。
| 州 | 賠償責任(Liability) | UM/UIM・PIPなど |
|---|---|---|
| Illinois | 最低 25/50/20 | UM Bodily Injury 25/50 |
| Texas | 最低 30/60/25 | UM/UIMは提示され、不要なら書面で拒否 |
| Michigan | No-Fault州。BI/PDのデフォルト 250/500/10、選択できる最低 50/100/10 | PIP Medicalは複数の選択肢 |
実際に必要な補償は、資産・家族構成・車両・運転者によって異なります。
渡米直後に保険料が高く見える理由
渡米直後の見積りでは、日本で長く無事故だった方でも、想定より高い保険料が出ることがあります。これは必ずしも『危険なドライバーと評価された』という意味ではありません。
保険会社は、運転歴、事故・違反歴、車種、使用目的、年間走行距離、居住地、過去の保険履歴など複数の要素を使って引受審査と保険料の算定を行います。州によっては信用情報に基づく保険スコアも要素の1つとして使われますが、利用方法は州法により異なります。Michiganのようにその利用を禁止している州もあります。
また、日本の運転歴や保険履歴をどのように扱うかは、保険会社・商品・州によって異なります。『日本で20年無事故だから、必ず米国でも同じ評価になる』とは限りません。海外運転歴を評価に反映できるかも一律ではないため、必要書類や取扱いを保険会社ごとに確認することが大切です。
比較するときは、この7項目を同じ条件にそろえる
| 確認項目 | 同じ条件で比べるポイント |
|---|---|
| Liability(対人・対物) | 1人あたり・事故あたり・対物の限度額が同じか |
| UM/UIM | 限度額は同じか。州の必須条件(Illinoisでは無保険者対人補償が必須)を満たしているか |
| Collision | 免責金額(Deductible)はいくらか |
| Comprehensive | 免責金額はいくらか。Collisionと別設定か |
| Rental(代車費用) | 1日あたり・事故あたりの上限は同じか |
| Roadside / Towing | 含まれるサービス・回数・上限は同じか |
| 運転者・使用目的 | 申告した運転者、通勤・業務使用などの条件が同じか |
41 NORTH Insurance Solutionsでは、取得可能な見積もりについて、保険料と補償条件の両方を比較します。
Deductibleは『高い方が得』でも『低い方が安心』でもない
Deductibleは、CollisionやComprehensiveの請求時に自己負担する金額です。一般にDeductibleを高くすると保険料は下がりやすく、低くすると保険料は上がりやすくなります。
判断するときは、年間保険料の差だけでなく、事故時に$500、$1,000、あるいはそれ以上をすぐ自己負担できるかを考えます。『月額を下げるためにDeductibleを最大化する』だけではなく、家計の緊急時の資金とのバランスを見る方が実務的です。
ローン・リース車ならCollision / Comprehensiveが事実上必要になることが多い
州法上の最低保険はLiability中心ですが、車をローンやリースで購入している場合、ローン会社やリース会社がCollisionとComprehensiveを要求するのが一般的です。
そのため、ディーラーで車を受け取る直前に『最低Liabilityだけで契約したい』と思っても、融資条件上認められないことがあります。車の購入日が決まったら、VIN(車台番号)、ローン会社などの情報、希望する免責金額などを早めに準備しておくとスムーズです。
同居家族など、運転する人を確認する
配偶者、成人した子ども、免許取得予定の10代の家族など、同居家族の運転状況は重要です。保険会社によって、同居する免許保有者の申告や追加を求める場合があります。
『たまにしか運転しないから書かなくてよい』と自己判断せず、同居家族、許可を得て運転する人、業務利用、ライドシェアや配達での利用などは正確に伝えることが大切です。申告内容と実際の使用状況が違うと、事故時に問題になる可能性があります。
渡米直後の実務チェックリスト
- 居住州と車の主な保管場所を確定する
- 車両の年式・メーカー・モデル・VIN(車台番号)を用意する
- 購入・リースの場合はローン会社などの情報を確認する
- 運転する家族全員の情報を整理する
- 日本の免許・米国免許・取得予定を整理する
- 過去の運転歴・事故歴・保険歴について説明できるようにする
- Liability Limitsを『最低限』だけで決めない
- UM/UIM、Collision、Comprehensive、Rentalの有無を確認する
- 複数見積りは補償条件を揃えて比較する
- 新契約の補償開始を確認してから旧契約を解約する
よくある質問
Q. SSNがまだなくても自動車保険に入れますか?
取扱いは保険会社や商品によって異なります。SSNがない場合は、申込可否や必要書類、利用できる商品・保険料の算定方法を個別に確認する必要があります。渡米時期、免許状況、車両、居住州などとあわせて確認してください。
Q. 日本の運転歴は使えますか?
海外運転歴の扱いは保険会社ごとに異なります。日本の運転歴・無事故歴がそのまま米国の保険履歴として扱われるとは限りません。必要に応じて、過去の保険証明や運転履歴の記録などを求められることがあります。
Q. 一番安い会社を選べば問題ありませんか?
価格は重要ですが、補償条件が違えば単純比較できません。特にLiability Limits、UM/UIM、Deductible、Rental、補償の除外事項は確認したい項目です。
Q. 州をまたいで引っ越したら同じ保険をそのまま使えますか?
保険は州ごとに制度・商品・保険料率・ライセンスが異なります。転居が決まったら、車の保管場所の変更だけで済むか、転居先の州での契約が必要かを事前に確認してください。
まとめ:最初の保険こそ『価格+補償』で比較する
渡米直後は、車、住居、銀行、免許、SSNなど同時に多くの手続きを進めるため、自動車保険は『とにかく早く終わらせたい』項目になりがちです。
しかし、保険は事故が起きたときに初めて差が見える商品です。最初の契約こそ、Liability、UM/UIM、Collision、Comprehensive、Deductible、Rentalなどを同じ条件で並べて、補償内容まで理解して選ぶことをおすすめします。
41 NORTH Insurance Solutionsでは、取得可能な見積もりの限度額・免責金額・除外事項を確認し、比較内容をご説明します。
更新日:2026年8月19日
対象:米国自動車保険に関する一般情報。州・保険会社・契約条件により内容は異なります。
本記事は一般的な情報提供を目的としており、法律・税務・個別の保険助言を構成するものではありません。実際の補償内容は約款、特約、州法および保険会社の引受条件をご確認ください。
主な公的情報源
- Illinois Department of Insurance — Auto Insurance Shopping Guide
- Texas Department of Insurance — Auto Insurance Guide
- Texas Department of Insurance — Uninsured/Underinsured Motorist Coverage
- Michigan DIFS — Auto Insurance FAQ
- Michigan DIFS — Choosing PIP Medical Coverage
- NAIC — Auto Insurance
- NAIC — Credit-Based Insurance Scores
関連記事:SSNなしでアメリカの自動車保険に入れる?必要情報と確認ポイント
個人プロデューサーの署名は、事業体の免許情報を示すものではありません。免許情報・重要事項。元記事:https://cms.41northinsurance.com/us-auto-insurance-expats-new-arrival-2026/